上海商超日用百货供应链优化与清洁用品采购趋势分析
上海商超渠道的竞争早已从货架陈列的“面子工程”转向供应链效率与商品结构的“里子博弈”。2025年,随着社区团购退潮与即时零售崛起,传统商超对**日用百货**和**清洁用品**的采购逻辑正在发生根本性变化——从单纯追求低单价转向综合成本最优与动销速率平衡。作为长期服务华东区域零售终端的供应链企业,我们观察到采购决策周期缩短了约30%,但SKU的汰换率却提升了近一倍。
清洁用品的技术迭代与采购误区
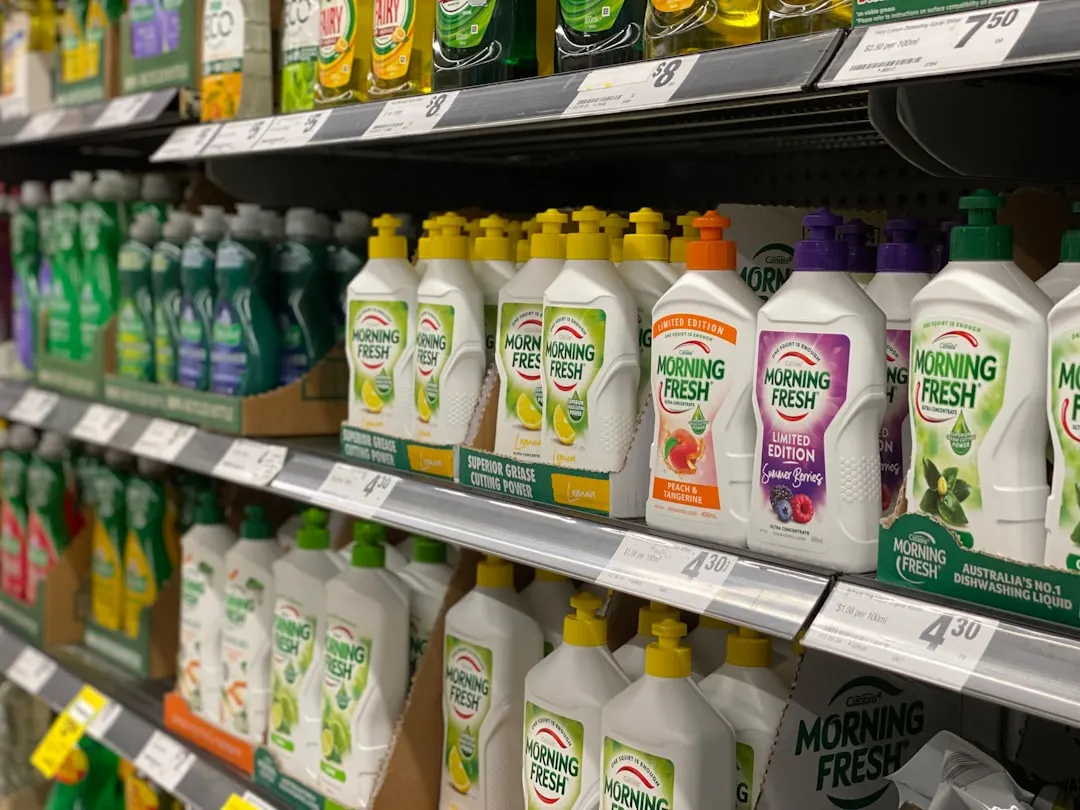
当前商超货架上的**清洁用品**早已不是“表面活性剂+香精”的简单组合。以多功能浓缩清洁片为例,其采用的多层压合工艺能将有效物含量提升至传统液体产品的4-6倍,但不少采购人员仍以“每克单价”作为核心比对指标,忽视了仓储体积成本与货架周转率。正确的测算方式应包含**单位清洁面积成本**、**包装废弃物处理费**以及**补货人工时薪**。举例来说,一款售价12.9元的500ml浓缩型厨房油污净,若单次使用量仅需3ml,其单次成本反而比9.9元但需用15ml的普通喷雾低37%。
另一个被忽视的痛点是**塑料制品**的材质标识合规性。2024年12月起实施的《塑料制品可回收指南》新国标,明确要求商超自有品牌的所有塑料容器必须标注聚合物类型与回收等级。我们的抽检数据显示,华东区域约**22%的中小供应商**仍在用旧版“三角标”或干脆不印,这直接导致商超面临市场监管处罚风险。采购方应要求供应商提供每批次树脂原料的COA(出厂检验证书),而非仅仅依赖外检报告。
供应链优化的三个实操维度
针对**家居用品**与清洁品类的联动采购,我们建议采用“品类角色分仓”策略。首先,将**日用百货**中的高频消耗品(如垃圾袋、百洁布)与低频耐用品(如拖把、水桶)拆分到不同配送频次的物流单元中。前者采用**越库中转模式**,后者进入**前置周转仓**。这种分流能降低商超后仓约18%的占用面积,同时减少因单品缺货导致的关联性销售损失。
- 数据驱动的补货阈值:利用POS系统前推14天的动销率,而非依赖供应商的“建议订单量”。清洁用品的销售受天气与节假日影响显著,例如梅雨季的除霉剂销量是平日的2.3倍。
- 包装规格的“减量不减效”:将大容量替换装与硬质容器的分离设计,能降低**塑料制品**的运输体积,但需确保替换袋的密封性与抗跌落强度达标。
成本对比:自有品牌与代理品牌的博弈
从我们服务的30余家区域连锁商超数据来看,**清洁用品**的自有品牌渗透率已从2022年的18%提升至2025年的31%。但并非所有品类都适合贴牌。对于技术壁垒较高的**塑料制品**——如带防漏阀的喷壶或定量出液装置——贴牌生产的起订量高且模具分摊成本惊人,此时代理成熟品牌反而更具资金效率。一个务实的折中方案是:在**家居用品**的收纳箱、晾晒架等低技术品类上采用自有品牌,而在涉及化学配方与阀门精度的产品上保留品牌代理。
实际落地时,商超采购负责人还需关注供应链的“第二供应商”储备。去年某头部日化工厂因原料短缺导致全国断供两周期,那些拥有备选供应商的商超损失被控制在5%以内,而单一来源的则承受了高达12%的货架空洞率。对于**日用百货**这类长尾商品,我们不建议追求所有SKU的最低价,而是通过集中2-3家核心供应商的订单量来换取更优的**付款账期**与**退换货条款**。
归根结底,商超渠道的竞争已进入“精算时代”。无论是**清洁用品**的浓缩化配方升级,还是**塑料制品**的环保合规压力,抑或是**家居用品**的风格化迭代,供应链的柔性响应能力决定了货架的最终表现力。上海尚磊安贸易有限公司持续为华东零售伙伴提供的不只是商品,更是一套基于动销数据的品类诊断与供应组合方案。