2025年日用百货行业绿色包装材料应用趋势分析
当“禁塑令”撞上消费升级:绿色包装已从选择题变为必答题
走进2025年的任何一个商超货架区,你会发现一个显著变化:曾经占据半壁江山的透明PET塑料瓶,正在被各种磨砂质感的再生料瓶身、纸质复合罐甚至生物基软包装所替代。在日用百货领域,从家居用品的收纳箱到清洁用品的洗衣液补充装,包装形态的迭代速度远超过去十年。上海尚磊安贸易有限公司在近期市场调研中发现,终端采购商对包装材质的要求,已经从“能用”转向了“能讲故事、能降碳、能过审”。
这种转变并非单纯的环保情怀驱动。2024年底欧盟《包装与包装废弃物法规》(PPWR)的正式落地,以及国内多个省份对塑料制品一次性使用目录的再度扩容,让出口导向型企业和国内头部品牌商不得不重新审视供应链。更关键的是,消费者端的认知已经质变——根据尼尔森2024年报告,74%的中国受访者愿意为可回收包装支付最高10%的溢价。当环保成为商业竞争力而非成本负担,绿色包装便不再是“面子工程”。
材料技术突围:从“可降解”神话到“单一材质”务实主义
前几年市场追捧的淀粉基“全生物降解”材料,在真实堆肥场景中暴露出降解条件苛刻、机械强度不足的短板。2025年的技术路线明显转向了高阻隔单一材质与再生料闭环双轨并行。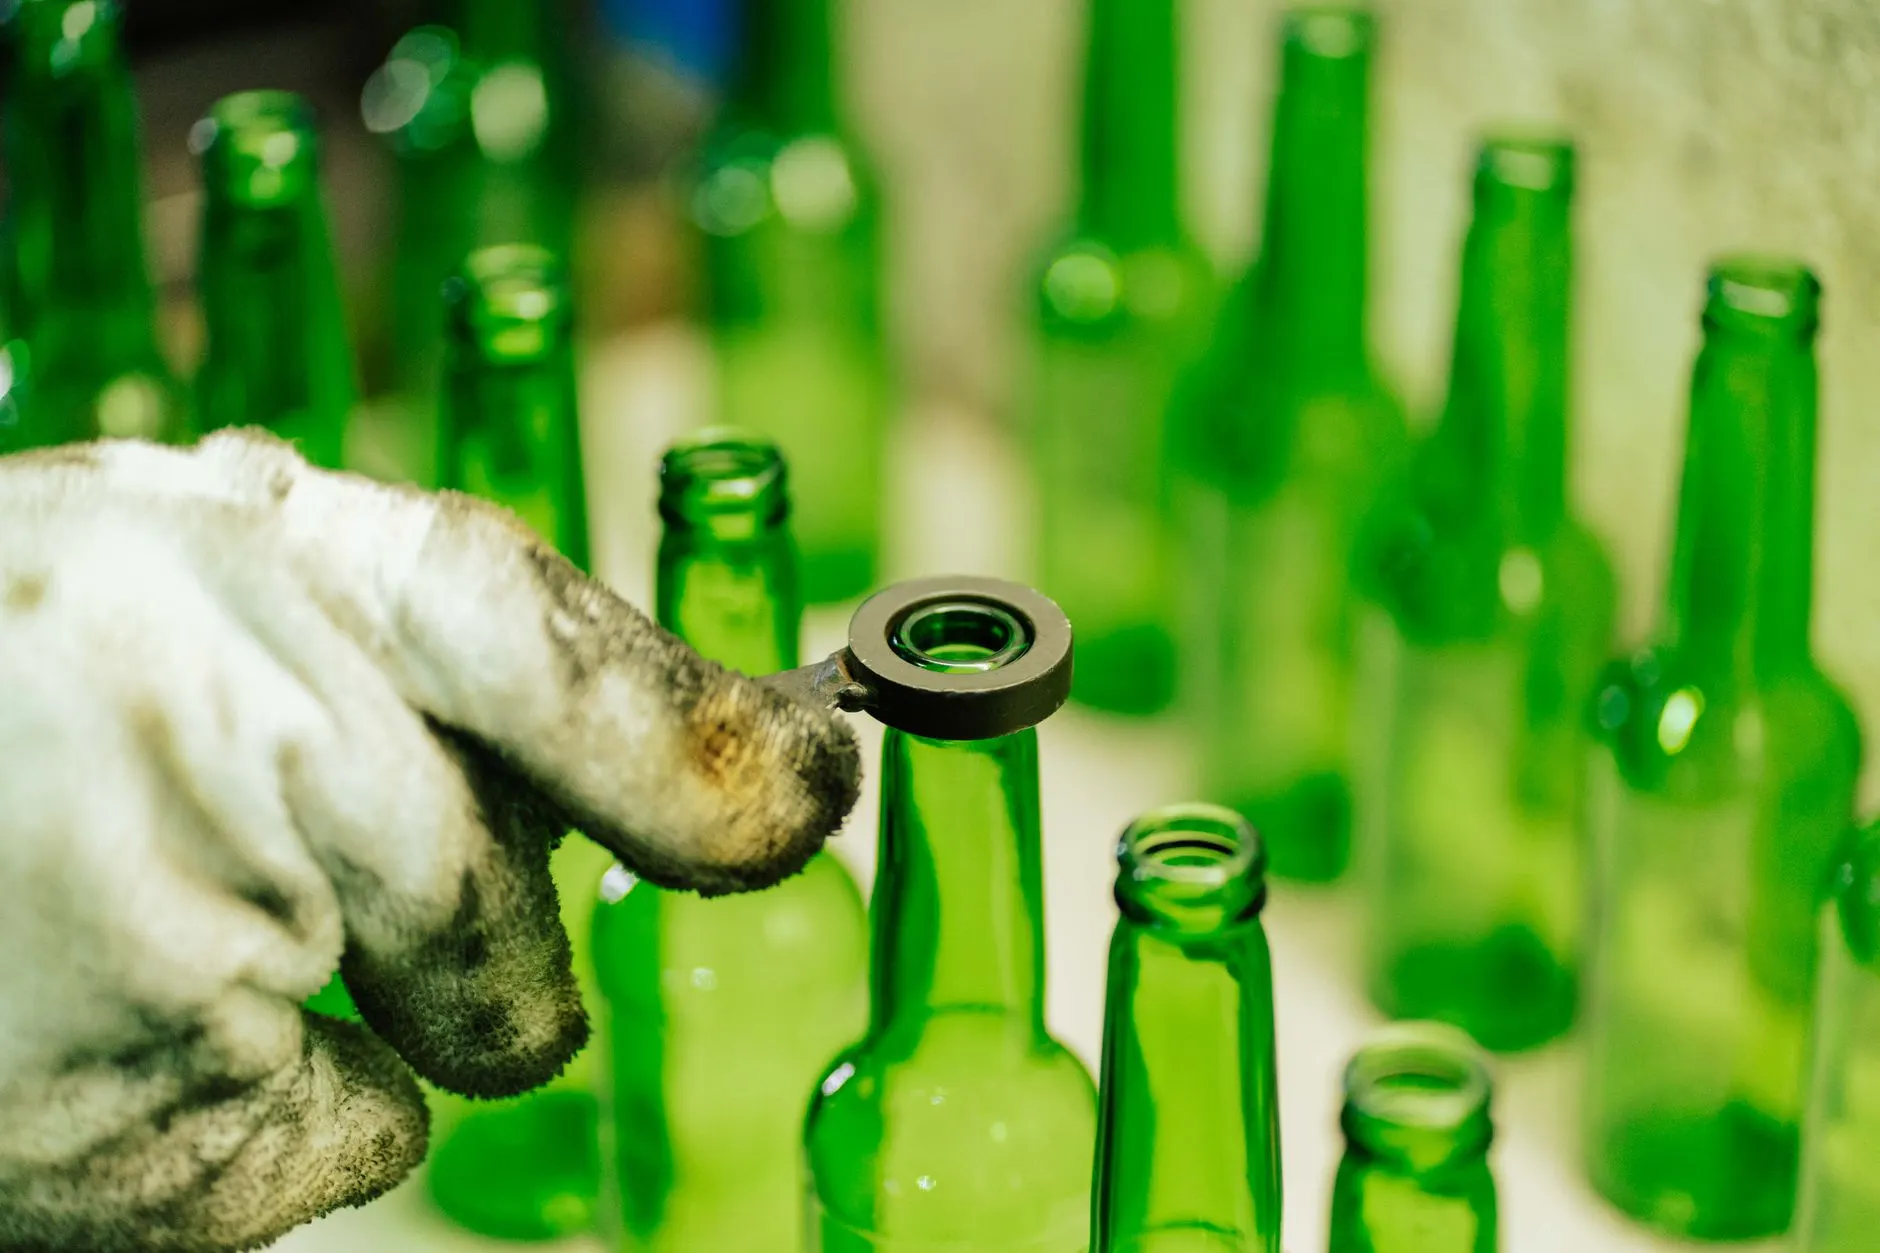
以清洁用品领域最棘手的浓稠液体包装为例,过去必须依赖多层复合结构(如PE/EVOH/PE)来阻隔氧气和香精挥发。如今,陶氏化学和埃克森美孚推出的高性能茂金属聚乙烯,配合纳米黏土涂层技术,已经能让单层HDPE瓶实现接近复合瓶的保质期——这意味着一只瓶子可以100%进入现有回收流,无需复杂分离。
另一个值得关注的突破是水性阻隔涂层纸在干性日用百货上的应用。相较于传统的PE淋膜纸杯或纸盒(难以降解且不易回收),水性涂层将阻油阻水性能做到与塑料相当,且可直接进入造纸厂碎浆环节。上海尚磊安贸易实测数据显示,此类包装在相对湿度80%环境下,挺度保持率较PE淋膜纸提升12%,而成本仅高出8%-10%。
对比:三种主流绿色包装路径的优劣势
- 单一材质可回收塑料(如PP、HDPE):回收产业链最成熟,机械性能优异,适合家居用品中的硬质容器与周转箱。但需解决高阻隔改性成本。
- 生物基塑料(PLA、PHA):碳足迹低,适合短保质期清洁用品的内袋或吸塑托盘。劣势是耐热性差(通常低于60℃),且工业堆肥设施普及率不足。
- 纸基/纤维基复合材料:重量轻、印刷表现力强,在粉体类(洗衣粉、洁厕灵)包装中占比快速攀升。劣势是防潮性能仍需依赖内衬。
成本博弈与供应链重塑:中小贸易商的生存法则
对上海尚磊安贸易这类连接上游工厂与下游渠道的贸易商而言,绿色包装带来的最大挑战并非材料单价,而是库存SKU的爆炸式增长。同一款塑料制品,可能需要同时备有出口欧洲的PP单一材质版、国内电商渠道的再生料版、以及针对高端商超的玻璃/金属替代版。这种碎片化订单对采购议价能力和仓储周转效率提出了苛刻要求。
我们的建议是采用“模块化包装策略”:将瓶身、泵头、标签作为独立变量进行组合。例如,统一瓶身模具采用食品级再生PET(rPET),通过更换不同材质标签(如可水洗牛皮纸标签替代PVC收缩膜)来满足不同渠道的回收标准。这种方法能将开模成本压缩40%,同时让单件包装成本增幅控制在5%以内。
另一个不可忽视的痛点是检测认证的滞后性。目前国内对“可回收”的定义仍以材质为单一判定标准,导致部分含有阻隔涂层或油墨的包装虽然技术上可回收,却因分拣设备无法识别而被焚烧。因此,在2025年的实际采购中,我们更倾向于推荐无色透明或浅色系的包装设计——深色塑料在近红外分选时误判率高达30%以上,这直接决定了废料回收价值。
回到根本,绿色包装不是简单的材料替换,而是一场从产品设计源头到末端回收体系的系统性重构。对于身处产业链中游的贸易公司,与其被动跟随品牌方的要求,不如主动建立“材质合规数据库”,将各目标市场(欧盟、北美、东南亚)的禁用清单、回收率标准、碳税政策提前录入询价系统。当政策风向再次变化时,你手里的那张日用百货采购清单,才能变成真正的绿色通行证。